新股进入二级市场后,常在上市首日受到资金追捧,股价迅速上涨,随后则可能经历长时间的下跌。新股吸引力强,中签率越低,参与申购的资金越多,真正获得新股的投资者就越少。
多年来,投资者担忧新股供应过多会分流存量资金,认为大规模发行是市场压力的重要来源。供给端不愿放量,需求端又持续追逐有限筹码,导致新股在发行时已不便宜,上市后价格更高。市场情绪高涨时,价格与公司实际经营状况之间的差距加大,当情绪退潮后,股价进入反复调整阶段,后续买入者面临更大的价格风险。
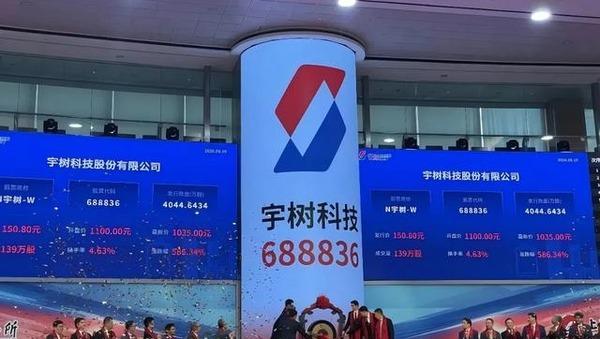
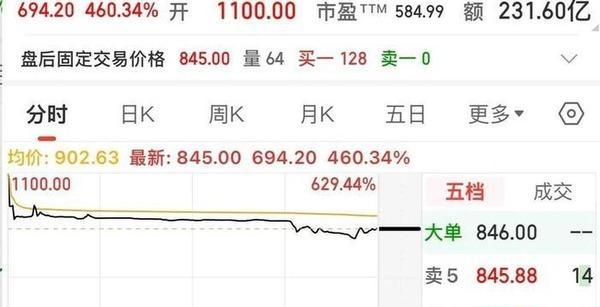
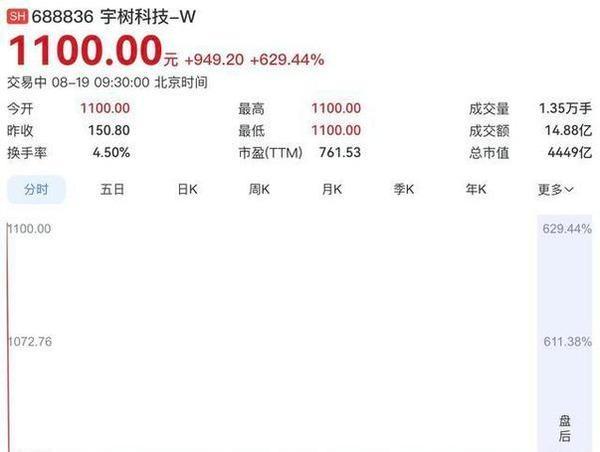
宇树科技上市表现提供了典型案例。该公司成为首家上市的人形机器人龙头企业,发行价为150.8元,市值约为610亿元,市盈率为219倍。这一估值水平反映了市场对机器人产业未来成长空间的高度预期。上市后市场追捧更加猛烈,开盘价一度冲到1100元附近,较发行价上涨超过600%。高发行价加上二级市场的大幅抬升,在短时间内完成了从高估值发行到更高估值交易的跳跃。
高位买入者很快面临变化。宇树科技上市首日冲高后回落,第二个交易日内下跌了18.7%,此后股价继续走低,仅用9个交易日就回到了开盘价的一半左右。“以接近1100元的高点买入”的投资者账面损失约50%。即使股价较开盘价下跌一半,市盈率仍有400多倍。这表明,若公司经营水平长期不变,投资者需要等待400多年才能依靠当前盈利回本。

类似情况在新股市场并不罕见。数据显示,2024年新股上市首日平均涨幅为252.76%,2025年为259.33%,2026年前8个月为279.11%。部分公司股票破发率较低,使市场形成新股短期获利确定的印象。然而,首日涨幅越高,后续回撤往往越深。若按上市首日收盘价买入并持有,超过70%的新股可能出现亏损。首日价格反映的是稀缺筹码和交易情绪,长期价格则取决于收入、利润、现金流以及行业竞争力。
新股发行和上市容易出现价格跳跃,主要受两套定价机制影响。发行价由发行人、承销投行及买方机构共同决定,高估值发行增加融资规模,影响相关利益分配。上市首日的价格由二级市场买卖力量决定,散户、游资和短线资金都会影响价格。发行定价和上市交易之间缺乏连续的价格缓冲,易出现发行价高、开盘价高的情况。流通筹码偏少也会放大波动,新股上市初期可自由交易的股票数量较少,市场资金集中进入推高成交价格。
价格上涨强化“稀缺资产”印象,吸引更多投资者追逐,形成情绪自我强化。新股上市初期缺乏足够的融券筹码,做空机制无法有效发挥作用,买方资金可以自由表达观点。价格脱离公司基本面后,短线资金可从上涨中获利,但接手的投资者需面对估值回归的情况。发行制度重视发行成功和上市活跃,在发行时不一定能验证长期价格合理性。
新股“不败”的感受涉及原始股东、一级市场询价机构、中签成功的少数投资者及上市初期及时卖出的交易者。未中签但在高位进入二级市场的投资者处于被动位置。一级市场投资者和中签者因获得稀缺筹码享有价格优势,而二级市场上追高的人则承担价格回落带来的损失。

新股发行制度改革旨在让价格发现更充分。监管部门审核信息披露的真实性、完整性和公平性,保证发行交易秩序正常运转。公司的未来赛道、技术优势及盈利能力需靠市场和投资者根据经营结果决定。政策支持科技产业,但具体企业的高估值不能自动转化为长期回报。宇树科技案例清楚说明最靠谱股票配资平台,发行价对应较高估值,上市首日被资金推高,随后股价快速回撤。低中签率只表示筹码稀缺,首日大涨只反映交易热度,并不能替代对估值和盈利能力的判断。最终谁买单取决于买入价格及公司未来的经营增长是否支撑该价格。
元鼎证券_元鼎证券配资平台-让专业陪你看清行情、让自信陪你走进市场。提示:本文来自互联网,不代表本网站观点。