若AI泡沫破裂谁死得比较难看 政府救还是市场自救?。AI泡沫是否会破裂目前尚无定论,但2026年9月下旬,美国已经开始讨论一个更棘手的问题:如果这场AI热潮真的停止,政府到底该救谁?
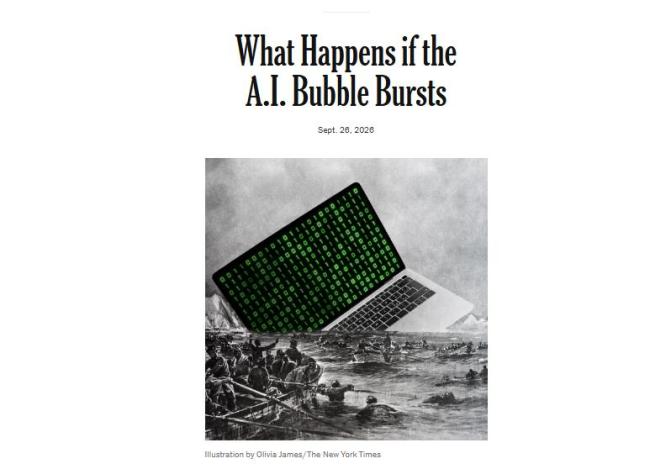
9月26日,《纽约时报》刊出评论文章《What Happens if the A.I. Bubble Bursts》,把这个问题摆在了台面上。文章提到,OpenAI首席财务官萨拉·弗里尔曾谈到由政府为AI融资提供“兜底”,OpenAI CEO萨姆·奥特曼也提出过让政府充当“最后的保险人”。这将原本属于资本市场的问题推到了政策层面:如果AI已经重要到关系经济增长乃至科技竞争,它会不会最终变成一个“大到不能倒”的行业?
这种担忧并非空穴来风。过去几年,美国在AI领域的投资已经非常庞大。数据中心一座接一座地建,芯片大量购买,云计算巨头不断扩充算力,资本开支持续上升。美联储在2026年7月发布的《货币政策报告》显示,美国企业固定投资在今年第一季度按年率增长11%,AI基础设施已经成为重要推动因素。与此同时,这场扩张越来越多地依赖债务完成。9月22日,路透社报道,AI相关企业债券的利差已经扩大到约115个基点,而整个投资级公司债市场约为78个基点;市场预计,超大规模云服务商2027年的债务发行可能达到4200亿美元,比2026年增加约60%。
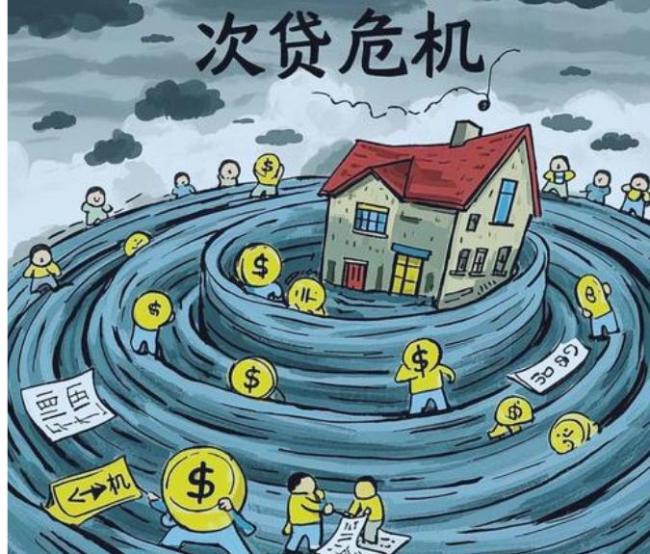
换句话说,美国的AI热潮正靠借债押注未来,杠杆一加,风险也被成倍放大。这一幕让人想起了当年引爆全球金融风暴的“次贷危机”。
一旦泡沫破裂,冲击不会只停留在股票市场。估值下降会影响企业资本开支,资本开支下降又会传导到芯片、服务器、数据中心和电力基础设施;如果这些项目本身还背着债务,压力还会进一步向金融市场扩散。
不过,这仍然不能简单等同于2008年。美联储2026年的评估认为,美国金融体系总体稳健,银行资本状况较强,非金融企业和家庭债务占GDP的比例也处于相对较低水平。当前AI风险更多集中在企业投资和资本市场,还没有像当年的次贷那样深度嵌入整个银行体系。
因此,AI泡沫一旦破裂,政府救不救另说,第一道考题其实要交给市场:这么多钱投进去了,未来到底能赚回来多少?这也是AI泡沫最容易被混淆的地方。AI技术有价值,并不意味着今天每一笔AI投资都合理。2000年前后的互联网泡沫已经证明,一项伟大的技术完全可以和一次巨大的资本泡沫同时存在。互联网最终没有失败,但当年大量公司、商业模式和估值确实失败了。泡沫破裂之后,技术留下来,资本则重新寻找真正能够创造回报的地方。
AI未来也可能经历类似的分化。如果模型能力继续提高,成本不断下降,企业大规模采用AI,并最终形成足够明显的生产率增长,那么今天的数据中心、芯片和算力投资可能逐渐得到回报。反过来,如果收入增长始终追不上基础设施投入,企业开始削减资本开支,投资者重新评估AI公司的盈利能力,市场就会重新定价。这种调整本身并不特殊,资本市场本来就会淘汰错误投资。
接下来才是真正棘手的问题,调整发生之后政府怎么办?《纽约时报》那篇文章认为,AI泡沫真正的危险不只是估值太高或钱太多,而是整个AI产业已经被“大到不能倒”和“大到无法停止”的逻辑绑住。一旦泡沫破裂,关键问题不是政府救不救,而是我们到底要救什么——技术、经济体系,还是那些私人公司和投资者。文章尖锐地提出:即使AI非常重要,也不能因此推出一个简单结论——政府必须保护AI公司,更不能默认要保护投资者今天的资产负债表。
救AI技术和救AI资产价格是两回事。一家AI公司倒下,并不等于AI技术消失。模型、人才、芯片订单、数据中心和客户都可能被其他企业接手。真正需要政府考虑的是关键基础设施是否会因为短期冲击而中断,金融体系是否会因为企业集中违约而出现系统性风险。这些问题与替某一家估值过高的公司兜底是两回事。
如果市场开始相信AI太重要,所以政府最终一定会出手,那么企业和投资者面对风险时的行为也会改变。企业可能更敢借债扩张,投资者可能更愿意接受高估值,因为最坏的损失似乎有人承担。风险没有消失,只是被推迟了。
2008年的教训仍然摆在那里:政府介入可以阻止金融风险演变成更大的经济灾难,但如何避免私人部门形成“最终有人兜底”的预期,同样是政策必须面对的问题。
AI的特殊之处在于,它同时拥有太多身份:新技术、热门资产、美国企业投资的重要增长来源,以及科技竞争中的战略产业。身份越多,政策上越难允许它失败,也越容易让“保护技术”与“保护资本”混在一起。
所以,美国现在真正需要想清楚的并不是AI到底是不是泡沫,而是泡沫如果真的出现,什么值得保,什么应该让市场自己清算。
美联储在2026年7月的一项研究把AI对经济的影响分成几个阶段:技术能力提高、成本下降,企业采用和投资增加,最终才是生产率和就业等宏观经济效果。目前前两步发生得很快,最后一步仍需要时间验证。
这意味着,AI正在经历一场规模巨大的提前下注。资本已经把未来几年甚至更久的增长预期部分写进了今天的数据中心、债券和公司估值里。如果这些投资最终产生足够的经济回报,今天的高投入可能只是提前建设基础设施;如果回报没有跟上,市场就必须接受一轮重新定价。
真正困难的是当重新定价来临时,美国是否愿意让资本承担自己押错的那部分代价。因为AI可以重要到不能放弃,却不必因此重要到不能失败。
《纽约时报》提出的那个问题更像是一个“压力测试”和“危机预案讨论”,最终可能会落到一句更直接的话上:如果AI泡沫真的破裂在线配资开户,我们究竟想保住AI的未来,还是今天押注AI的那些人?
元鼎证券_元鼎证券配资平台-让专业陪你看清行情、让自信陪你走进市场。提示:本文来自互联网,不代表本网站观点。